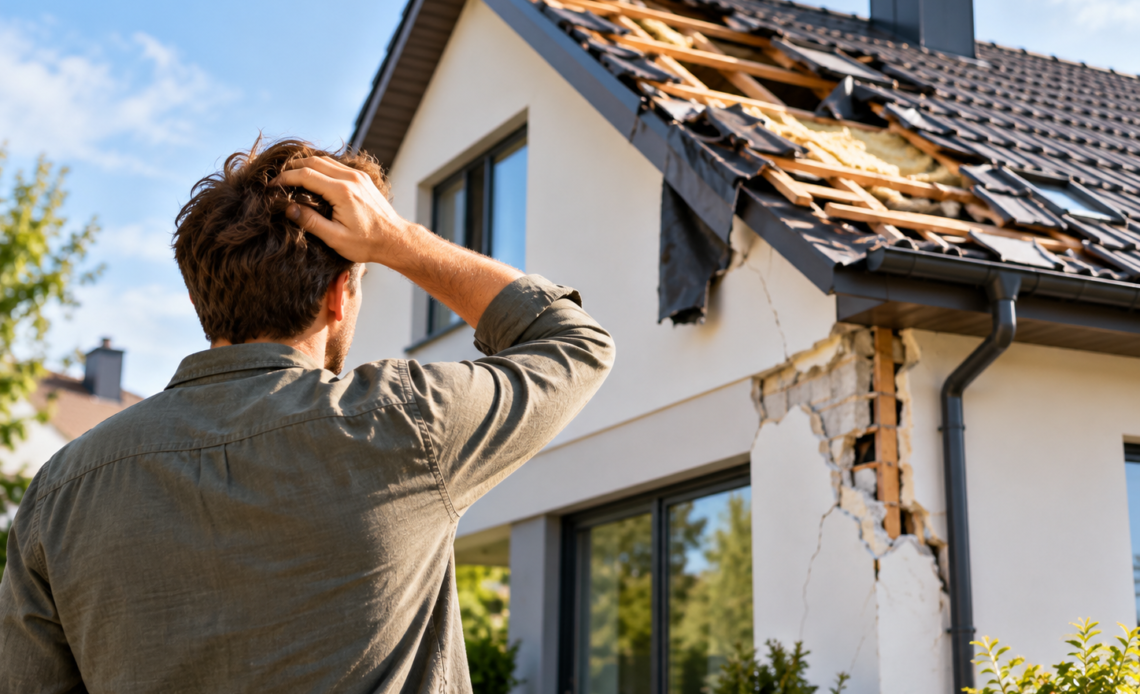
Z danych przedstawionych przez UKNF wynika, że niemal 45% budynków w Polsce nie ma ochrony ubezpieczeniowej. Niestety odsetek ten pozostaje wysoki również na terenach zagrożonych powodzią. Co istotne, problemem pozostaje nie tylko brak ubezpieczenia, ale również niewłaściwie dobrany zakres produktu.
Nieruchomości bez odpowiedniej ochrony
Ubezpieczenia nieruchomości były głównym tematem spotkania, które odbyło się 18 września w siedzibie Urzędu Komisji Nadzoru Finansowego (UKNF). Z opublikowanych informacji wynika, że w rozmowach uczestniczyli przedstawiciele Polskiej Izby Ubezpieczeń oraz 19 ubezpieczycieli. A jednym z kluczowych tematów wydarzenia była skala luki ubezpieczeniowej. Przedstawione dane pokazują, że jej średni poziom w Polsce wynosi 44,6%. Co istotne, niewiele lepiej sytuacja wygląda na terenach zagrożonych powodzią. W przypadku obszarów, na których prawdopodobieństwo jej wystąpienia wynosi 0,2% (czyli raz na 500 lat) bez ochrony pozostaje 40% budynków. Jednocześnie UKNF przedstawił odrębną analizę zdarzeń katastroficznych. W 2025 roku ponad 28% szkód tego typu było skutkiem pożarów. Znaczącą część zgłoszeń stanowiły również zdarzania związane z deszczami nawalnymi, podtopieniami, burzami, gradem i huraganami.
Jakość produktów i standardy sprzedaży
Duża liczba nieubezpieczonych budynków to jednak tylko część problemu. Doświadczenia z powodzi z 2024 roku pozwoliły bowiem sprawdzić, jak dostępne na rynku produkty funkcjonują w momencie wystąpienia dużej szkody. Analiza procesów odszkodowawczych wykazała zarówno dobre, jak i złe praktyki, m.in. w zakresie okresów karencji dla ryzyka powodzi czy uwzględniania lokalizacji nieruchomości. Ważnym elementem okazał się również sposób ustalania sum ubezpieczenia. Właśnie, dlatego UKNF zwrócił uwagę na standardy badania potrzeb klienta oraz wsparcie, jakie powinien otrzymać przy wyborze odpowiedniego poziomu ochrony. Co więcej, ocenie poddano sposób przekazywania informacji, oferowania i odnawiania umów oraz późniejszego monitorowania produktów. Wnioski z przeprowadzonych kontroli pokazały tym samym, że jakość ochrony zależy nie tylko od konstrukcji samej polisy, ale również od sposobu jej sprzedaży.
Nieprawidłowości w likwidacji szkód
Jak wiadomo, właściwie dobrana ochrona ubezpieczeniowa nabiera szczególnego znaczenia w momencie wystąpienia szkody. Dlatego UKNF przeanalizował również proces jej likwidacji, wskazując najczęściej występujące nieprawidłowości oraz przypadki naruszenia przepisów prawa. Szczególną uwagę zwrócono na rozpatrywanie roszczeń i obsługę umów po powodziach z 2024 roku oraz pożarze w Ząbkach w 2025 roku. Wnioski dotyczące funkcjonowania rynku przyniosła także analiza skarg i reklamacji oraz spraw, które trafiły na drogę sądową. Niestety zebrane doświadczenia wskazują na potrzebę dalszych zmian zarówno w tworzeniu i dystrybucji produktów, jak i późniejszej obsłudze szkód. UKNF podkreślił przy tym znaczenie rzetelnej analizy reklamacji, która powinna być dla ubezpieczycieli jednym ze źródeł informacji o obszarach wymagających poprawy.
Źródło: Komisja Nadzoru Finansowego